Souscrire une assurance auto est une étape incontournable pour tout conducteur. Pourtant, face à la multitude d’offres disponibles sur le marché, il n’est pas toujours simple de faire le bon choix. Entre les garanties obligatoires, les options complémentaires, les franchises et les différences de tarifs, de nombreux automobilistes se retrouvent perdus au moment de comparer les contrats.
Choisir une assurance automobile ne consiste pas uniquement à rechercher le prix le plus bas. Une couverture insuffisante peut entraîner des dépenses importantes en cas d’accident, tandis qu’une formule trop complète peut générer des coûts inutiles. Pour trouver le juste équilibre entre protection et budget, il est essentiel de comprendre les critères qui influencent le choix d’une assurance auto.
Pourquoi comparer les assurances auto avant de souscrire ?
Le marché de l’assurance automobile est particulièrement concurrentiel. Chaque assureur applique ses propres tarifs, ses conditions d’indemnisation et ses niveaux de garanties. Deux contrats affichant un prix similaire peuvent offrir des protections très différentes.
Comparer plusieurs offres permet notamment de :
- Réduire le coût annuel de son assurance.
- Identifier les garanties réellement utiles.
- Éviter les franchises excessives.
- Profiter de meilleurs services d’assistance.
- Trouver une formule adaptée à son profil de conducteur.
Cette étape est d’autant plus importante que le montant des cotisations peut varier fortement selon l’âge du conducteur, son historique de sinistres, la région de résidence ou encore le véhicule assuré.
Les différentes formules d’assurance auto
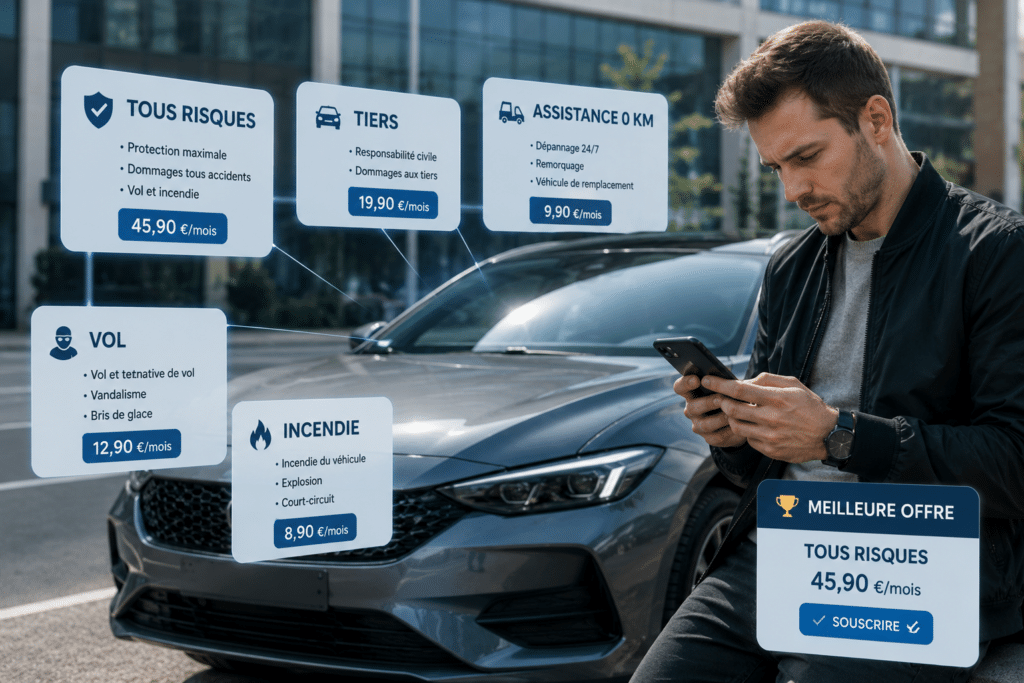
L’assurance au tiers
L’assurance au tiers constitue la couverture minimale obligatoire pour circuler légalement. Elle prend en charge les dommages matériels et corporels causés à des tiers lors d’un accident dont vous êtes responsable.
Cette formule convient généralement aux véhicules anciens dont la valeur est relativement faible.
L’assurance au tiers étendu
Également appelée formule intermédiaire, elle inclut des garanties supplémentaires comme :
- Le vol.
- L’incendie.
- Le bris de glace.
- Les catastrophes naturelles.
Elle représente souvent un bon compromis entre coût et niveau de protection.
L’assurance tous risques
Il s’agit de la formule la plus complète. Elle couvre la majorité des dommages, y compris ceux subis par votre propre véhicule lorsque vous êtes responsable de l’accident.
Cette solution est particulièrement recommandée pour les voitures neuves, récentes ou à forte valeur.
Les critères à prendre en compte avant de choisir
La valeur du véhicule
L’âge et la valeur de votre voiture jouent un rôle essentiel dans le choix de la formule. Plus le véhicule est récent, plus une couverture étendue devient pertinente.
Pour une voiture de faible valeur marchande, une assurance tous risques peut parfois coûter davantage que les éventuelles réparations à financer.
Votre profil de conducteur
Les assureurs évaluent le niveau de risque associé à chaque conducteur. Plusieurs éléments influencent le tarif :
- L’âge.
- L’ancienneté du permis.
- Le bonus-malus.
- Les sinistres déclarés.
- L’usage du véhicule.
Un jeune conducteur paiera généralement une prime plus élevée qu’un automobiliste bénéficiant d’un bonus important depuis plusieurs années.
Le kilométrage annuel
Certaines compagnies proposent des contrats adaptés aux petits rouleurs. Si vous utilisez peu votre véhicule, une formule au kilomètre peut permettre de réaliser des économies significatives.
Les garanties complémentaires utiles
Au-delà de la formule choisie, certaines garanties méritent une attention particulière.
La garantie conducteur
C’est l’une des protections les plus importantes. Elle permet d’indemniser les blessures du conducteur responsable d’un accident.
Sans cette garantie, les conséquences financières d’un accident grave peuvent être importantes.
L’assistance 0 km
Cette option permet de bénéficier d’une assistance même en cas de panne devant son domicile.
Elle est particulièrement appréciée des conducteurs effectuant régulièrement de longs trajets.
Le véhicule de remplacement
En cas d’immobilisation de votre voiture à la suite d’un accident ou d’une panne, cette garantie permet de continuer à se déplacer sans contrainte majeure.
L’importance des franchises
La franchise correspond à la somme restant à votre charge après une indemnisation.
De nombreux conducteurs se concentrent uniquement sur le montant de la cotisation annuelle sans examiner attentivement les franchises prévues au contrat.
Une assurance peu chère peut parfois cacher des franchises élevées qui réduisent fortement l’intérêt de la couverture en cas de sinistre.
Avant de signer, il est donc conseillé de comparer :
- Les franchises dommages.
- Les franchises bris de glace.
- Les franchises catastrophe naturelle.
- Les plafonds d’indemnisation.
Les erreurs fréquentes lors du choix d’une assurance auto
Souscrire une assurance automobile semble souvent simple en apparence. Pourtant, de nombreux automobilistes commettent des erreurs qui peuvent leur coûter cher par la suite.
Par exemple, certains choisissent uniquement en fonction du prix affiché, tandis que d’autres négligent la lecture des exclusions de garantie ou sous-estiment leurs besoins réels. Pour approfondir ce sujet, il peut être utile de consulter ces conseils pour éviter les pièges lors de la souscription d’une assurance auto.
Une meilleure compréhension des erreurs les plus courantes permet souvent d’éviter des déconvenues lors d’un sinistre ou d’une demande d’indemnisation.
Comment réduire le coût de son assurance auto ?
Il existe plusieurs moyens de diminuer le montant de sa prime sans sacrifier sa protection.
Comparer régulièrement les offres
Les tarifs évoluent chaque année. Réaliser un comparatif régulier permet d’identifier des offres plus compétitives.
Adapter les garanties à la valeur du véhicule
Une voiture ancienne ne nécessite pas forcément une couverture tous risques.
Améliorer son bonus
Un historique de conduite sans accident responsable permet progressivement de bénéficier de réductions importantes.
Regrouper ses contrats
Certaines compagnies proposent des remises lorsque plusieurs assurances sont souscrites auprès du même organisme.
Conclusion
Choisir une assurance auto adaptée demande un minimum de préparation et d’analyse. Le tarif est un critère important, mais il ne doit jamais être l’unique élément de décision. Les garanties, les franchises, les plafonds d’indemnisation et les services associés jouent un rôle tout aussi essentiel.
En prenant le temps de comparer les offres et d’évaluer précisément vos besoins, vous pourrez trouver un contrat offrant un bon niveau de protection tout en maîtrisant votre budget. Une assurance auto bien choisie constitue avant tout une sécurité financière et une tranquillité d’esprit pour faire face aux imprévus de la route.